Lån mod Bitcoin: En Introduktion
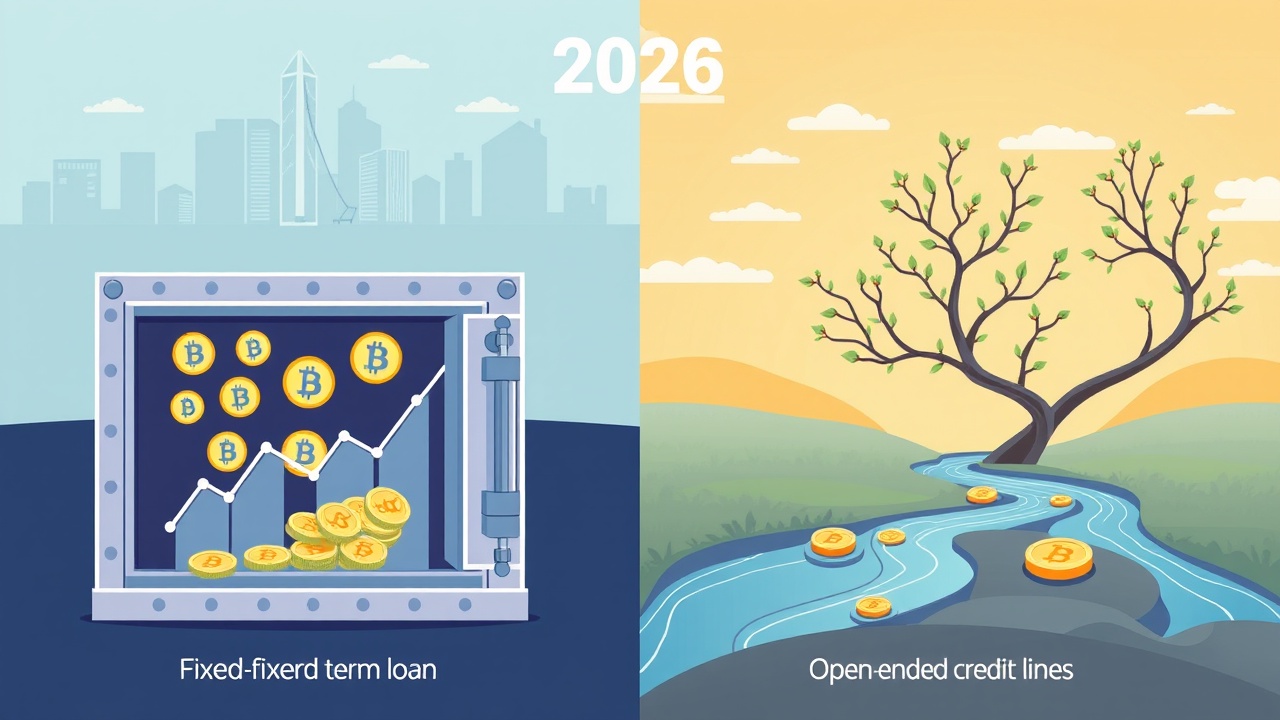
At låne mod Bitcoin er ikke noget nyt. I løbet af det sidste årti har dette marked bevæget sig væk fra fastforrentede lån og hen imod åbne kreditlinjer, og måden, som indehavere får adgang til kontanter på, har ændret sig i takt med dette. Her er det grundlæggende om lån og kloge lånebeslutninger.
Overvejelser ved Salg af Kryptovaluta
“At sælge eller ikke sælge” er et almindeligt tema i ophedede Reddit-tråde. For at købe varer i den virkelige verden eller dække daglige leveomkostninger skal indehavere stadig konvertere kryptovaluta tilbage til fiat-valuta, men der er flere grunde til at tænke sig om en ekstra gang, før man gør det. At give afkald på alle fremtidige prisgevinster er kun en del af problemet. Afhængigt af jurisdiktionen kan sælgere straks udløse kapitalgevinstskat.
Kryptolån: En Løsning
Kryptolångivere har fundet en løsning på dette dilemma: at adskille købekraft fra ejerskab. Kryptovaluta går midlertidigt til långiveren eller ind i en DeFi-smart kontrakt som sikkerhed, og låntageren modtager fiat eller stablecoins til gengæld. Platformen frigiver sikkerheden (med dens opadgående potentiale intakt), når lånet er tilbagebetalt.
Typer af Lån
Hvor meget der kan tages ud afhænger af, hvad långiveren vil låne mod et specifikt aktiv. Låntageren får en procentdel af deres sikkerhedsværdi, baseret på platformens LTV (loan-to-value) niveauer. Stablecoins har normalt den højeste lånekapacitet (over 85% på Clapp).
Lån kommer i to hovedformer: fastforrentede lån og kreditlinjer, der følger den samme grundlæggende logik. I stedet for at indløse Bitcoin eller Ethereum poster låntagerne det som sikkerhed og modtager fiat eller stablecoins, ofte inden for få minutter.
Centraliserede vs. Decentraliserede Lån
Centraliserede (CeFi) og decentraliserede (DeFi) lån eksisterer side om side og fungerer forskelligt bag kulisserne. For mange er dette et valg mellem fortrolighed og kundesupport versus pseudonymitet. På DeFi-platforme kører lån helt på smart contracts, som er automatiske hvis-så-aftaler på en offentlig blockchain.
I CeFi er platformen mellemleddet. Den håndterer opbevaring og identitetsverifikation (KYC/AML) og giver ofte direkte adgang til fiat betalingssystemer. Risikostyring kombinerer automatiserede systemer med menneskelig overvågning, mens overholdelse af regler giver institutioner en mere velkendt ramme at arbejde indenfor.
Risici og Overvejelser
DeFi-sektoren forbliver stort set ureguleret, da platforme typisk ikke har en virksomhedsejer til at holde en licens eller håndhæve overholdelse. I de fleste tilfælde har folk tre grunde: at bevare deres opadgående potentiale, få kontanter hurtigt og ikke udløse et skattepligtigt salg.
“Forestil dig en indehaver, der tager et kryptolån mod 1 BTC i et år, hvor prisen stiger med 50%. Alle gevinster, minus de betalte renter, tilhører dem, ikke långiveren.”
Når lånet er tilbagebetalt, frigives sikkerheden. Et øjeblikkeligt kryptolån eller kreditlinje er normalt et spørgsmål om et par tryk. Brugeren vælger det aktiv, der skal lånes, angiver sikkerhedens beløb og bekræfter, og midlerne ankommer inden for få øjeblikke.
Skatteimplikationer
I mange jurisdiktioner skaber salg af kryptovaluta for fiat, eller endda at bytte en kryptovaluta for en anden, en skatteforpligtelse. I USA betragter IRS virtuel valuta som ejendom, så reglerne ligner dem for aktier: salg af Tesla-aktier og Bitcoin med fortjeneste udløser begge kapitalgevinstskat.
Reglerne varierer fra land til land, og et lån kan stadig blive en skattepligtig begivenhed, hvis sikkerheden likvideres. Et prisfald er også et problem for låntagerne. Efterhånden som sikkerheden mister værdi, stiger LTV, og hvis det krydser platformens likvidationstærskel (over 90% på Clapp), sælges en del af sikkerheden for at genoprette et sundt forhold.
Afsluttende Bemærkninger
Uanset hvilken format der passer, skal du tjekke likvidationstærsklen sammen med gebyrer og tilbagebetalingsbetingelser. Et lån til kryptovalutaindehavere giver kontanter uden salg, så de bevarer deres priseksponering og måske ikke udløser en umiddelbar skattepligtig begivenhed. Den omvendte side er likvidationsrisiko, som en lav LTV og noget ekstra kapital til top-ups hjælper med at holde i skak.
Kreditlinjer tilføjer fleksibilitet oveni: der er ingen fast tilbagebetalingsdato, og på multicollateral produkter kan låntageren tilføje, fjerne eller bytte sikkerhedsaktiver, mens linjen er åben.